Revisão de Contratos Bancários: Quando é Possível?
Adriano & Jascone
Conteúdo jurídico informativo
Neste artigo você vai entender
- O que é a revisão de contrato bancário?
- Quando a revisão de contratos bancários é possível?
- Juros abusivos: como identificar
- Dívidas atrasadas e o risco da busca e apreensão
- Advogado dívida de carro: o que fazer diante da busca e apreensão
- Quais os benefícios da revisão de contratos bancários?
- O papel do advogado bancário
- Conclusão
Assumir um financiamento ou empréstimo faz parte da vida financeira de milhões de brasileiros. O problema começa quando as parcelas ficam altas demais, os encargos crescem sem explicação e a dívida bancária parece não diminuir, por mais que você pague. Nesses casos, muitas pessoas não sabem que existe uma alternativa legal: a revisão de contratos bancários.
Neste artigo, o escritório Adriano e Jascone Advogados explica quando a revisão é possível, como identificar cláusulas abusivas e o que fazer diante de situações delicadas, como a busca e apreensão de um veículo financiado.
O que é a revisão de contrato bancário?
A revisão de contrato bancário é uma medida jurídica que permite reavaliar as condições de um financiamento, empréstimo, cheque especial ou contrato de cartão de crédito, com o objetivo de corrigir cobranças ilegais ou abusivas.
Ela tem base no Código de Defesa do Consumidor (CDC), que se aplica às instituições financeiras (Súmula 297 do STJ). Isso significa que o consumidor tem direito à proteção contra cláusulas que gerem desequilíbrio excessivo na relação de consumo.
Na prática, a revisão pode resultar na redução das parcelas, na devolução de valores pagos indevidamente e no recálculo do saldo devedor.
Quando a revisão de contratos bancários é possível?
Nem todo contrato caro é ilegal. A revisão é cabível quando existem irregularidades concretas, como:
- Juros abusivos, muito acima da taxa média praticada pelo mercado;
- Capitalização de juros (juros sobre juros) cobrada sem previsão contratual clara;
- Tarifas indevidas, como algumas tarifas de cadastro, avaliação de bem ou serviços de terceiros cobradas irregularmente;
- Comissão de permanência cumulada com outros encargos de mora;
- Venda casada, quando o banco condiciona o crédito à contratação de seguros ou outros produtos.
Se você identificou qualquer um desses pontos, vale a pena buscar a orientação de um advogado bancário para analisar o contrato em detalhes.
Juros abusivos: como identificar
Uma das dúvidas mais comuns é: "meus juros são abusivos?" O Superior Tribunal de Justiça (STJ) já firmou entendimento de que os juros podem ser revistos quando a taxa cobrada está significativamente acima da taxa média de mercado divulgada pelo Banco Central para aquele tipo de operação, na data da contratação.
Ou seja, não basta o juro ser alto — é preciso demonstrar que ele destoa do que era praticado no mercado. Esse tipo de análise técnica é justamente o trabalho de um advogado juros abusivos, que compara o seu contrato com os índices oficiais e reúne os elementos necessários para embasar o pedido de revisão.
Dívidas atrasadas e o risco da busca e apreensão
Quando as parcelas atrasam, especialmente em financiamentos de veículos, o banco pode ingressar com uma ação de busca e apreensão. Esse procedimento é previsto no Decreto-Lei nº 911/69 e se aplica aos contratos com alienação fiduciária — modalidade em que o carro fica em nome do banco como garantia até a quitação.
Diante de uma dívida bancária em atraso, agir rápido faz toda a diferença. Um advogado dívidas atrasadas pode ajudar a:
- Negociar o débito antes que a ação seja proposta;
- Impugnar valores cobrados de forma irregular;
- Discutir a validade dos encargos do contrato;
- Preservar o bem e evitar prejuízos maiores.
Advogado dívida de carro: o que fazer diante da busca e apreensão
Muitas pessoas acreditam que, uma vez iniciada a busca e apreensão, não há mais o que fazer. Isso não é verdade. Mesmo após a apreensão do veículo, existe a possibilidade de purgação da mora, ou seja, o pagamento do valor devido dentro do prazo legal para reaver o bem.
Além disso, é possível questionar judicialmente os valores cobrados: se o contrato contém juros abusivos ou encargos ilegais, o montante exigido para quitar a dívida pode ser bem menor do que o apresentado pelo banco. Por isso, contar com um advogado dívida de carro logo no início do processo é fundamental para defender o seu patrimônio.
Quais os benefícios da revisão de contratos bancários?
Ao buscar a revisão, o consumidor pode obter vantagens concretas, como:
- Redução do valor das parcelas;
- Recálculo justo do saldo devedor;
- Devolução de quantias pagas indevidamente, em alguns casos em dobro;
- Suspensão ou reversão de uma ação de busca e apreensão;
- Reequilíbrio financeiro e mais segurança para quitar a dívida.
O papel do advogado bancário
Contratos bancários costumam ser longos, técnicos e cheios de cláusulas de difícil compreensão. Por isso, a atuação de um advogado bancário é essencial para identificar irregularidades que passam despercebidas pelo consumidor.
O profissional analisa o contrato, confronta os encargos com os parâmetros legais e do Banco Central, e define a melhor estratégia: seja uma negociação extrajudicial, seja uma ação de revisão. Esse acompanhamento evita decisões precipitadas e protege o consumidor contra cobranças ilegais.
Conclusão
A revisão de contratos bancários é um direito do consumidor e pode ser a solução para quem enfrenta juros abusivos, encargos indevidos ou o risco de busca e apreensão. Seja em uma dívida bancária de cartão de crédito, empréstimo ou financiamento de veículo, o mais importante é agir com orientação especializada e o quanto antes.
O escritório Adriano e Jascone Advogados conta com equipe preparada para analisar o seu contrato, identificar abusos e buscar a melhor solução para o seu caso.
Entre em contato e agende uma avaliação do seu contrato com um advogado bancário de confiança.
Quando procurar ajuda
Se você vive uma destas situações, o problema pode estar custando mais do que deveria.
- A dívida quase não diminui mesmo com os pagamentos
- Os juros ou encargos não estão claros
- O banco ofereceu uma nova renegociação
- Existem parcelas atrasadas
- Seu veículo ou imóvel pode estar em risco
- Você recebeu uma cobrança judicial
Dúvidas frequentes
Perguntas sobre revisão de contratos bancários
Como saber se os juros do meu contrato são ilegais?
A taxa contratada precisa ser comparada com as condições da operação e com a média praticada pelo mercado na época da assinatura. Também é necessário verificar o custo efetivo total, a forma de capitalização e os demais encargos. Como essa conclusão depende dos documentos e dos números de cada contratação, uma análise individual é o caminho mais seguro.
Todo juro alto pode ser revisado?
Não. Uma taxa parecer alta, isoladamente, não torna o contrato ilegal. A revisão costuma exigir uma irregularidade demonstrável ou uma diferença relevante em relação aos parâmetros aplicáveis àquela modalidade. Por isso, promessas de redução sem a leitura do contrato devem ser vistas com cautela.
Posso revisar um financiamento que ainda estou pagando?
Sim, a existência de parcelas em andamento não impede a análise do contrato. É possível verificar juros, tarifas, seguros e outros encargos enquanto o financiamento ainda está ativo. A medida adequada, porém, depende do que for encontrado e não autoriza a interrupção dos pagamentos sem orientação jurídica.
O banco pode tomar meu carro por parcelas atrasadas?
Em contratos com alienação fiduciária, o atraso pode levar a uma ação de busca e apreensão. Os prazos desse procedimento são curtos e as opções dependem da fase em que o caso se encontra. Quem recebeu notificação, cobrança judicial ou já teve o veículo apreendido deve procurar orientação rapidamente e apresentar todos os documentos disponíveis.
É possível recuperar valores cobrados indevidamente?
Quando a análise comprova uma cobrança indevida, pode existir fundamento para recálculo do saldo ou restituição de valores. A forma e a extensão dessa recuperação variam conforme a cobrança, o contrato e as provas. Não há resultado automático: cada caso precisa ser examinado de maneira técnica.
Quais documentos são necessários para revisar um contrato bancário?
Normalmente são úteis o contrato completo, demonstrativos de evolução da dívida, comprovantes de pagamento, boletos, propostas de renegociação e mensagens trocadas com o banco. Em financiamentos, também podem ser necessários documentos do bem e eventuais notificações. A equipe pode indicar o conjunto exato após entender a operação.
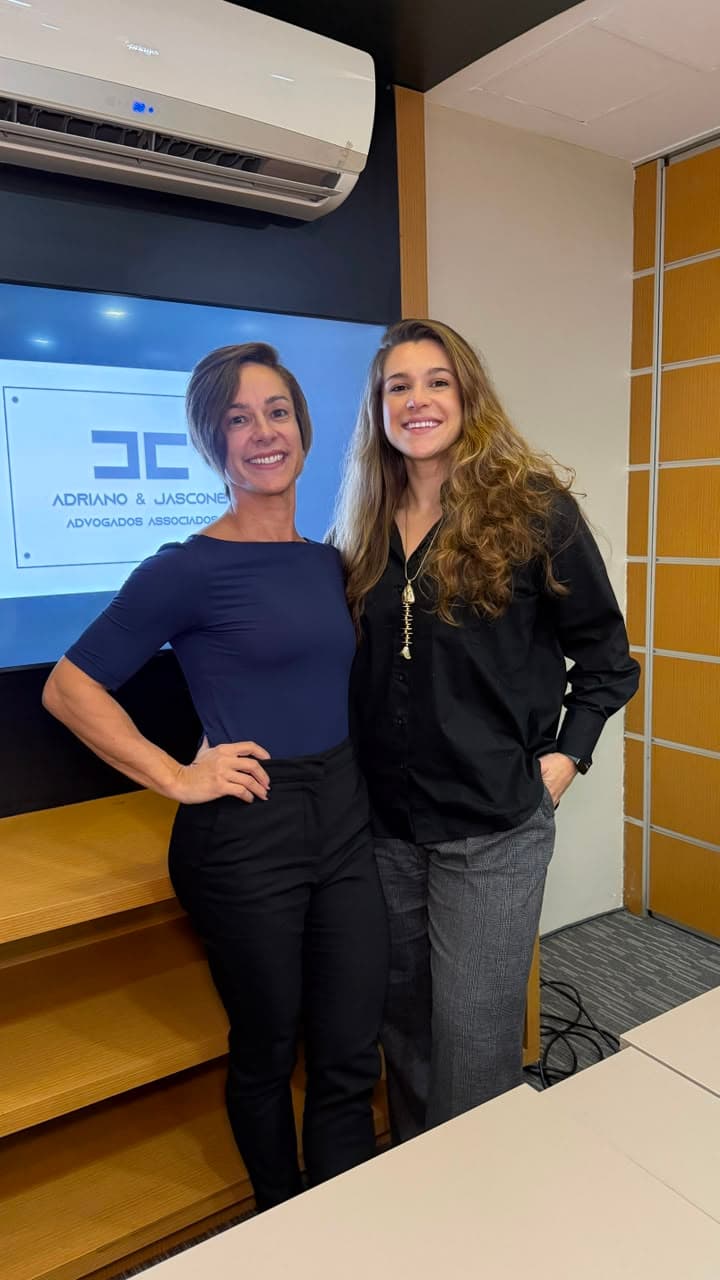
Quem assina este conteúdo
Adriano & Jascone Advogados Associados
Escritório com atuação em Direito Bancário, Contratual e Empresarial. Dra. Débora Adriano e Dra. Jade Jascone conduzem uma análise individual dos documentos e das circunstâncias de cada caso.
Conheça o escritórioCada caso exige análise individual.