Dívida do agronegócio: o produtor rural tem direito de prolongar e adiar o pagamento
Adriano & Jascone
Conteúdo jurídico informativo
Neste artigo você vai entender
Frustração de safra por seca, geada ou excesso de chuva, pragas na lavoura, queda brusca de preços na hora de vender a produção. Fatores fora do controle do produtor podem transformar uma boa colheita em um ano de prejuízo e, por isso, a dificuldade de pagar o crédito rural contratado. Nesses momentos, muitos produtores não sabem que existe um direito importante a seu favor: a prorrogação (ou alongamento) da dívida rural.
Neste artigo, o escritório Adriano e Jascone Advogados explica quando esse direito é cabível, o que a lei e os tribunais dizem sobre o tema e o que fazer quando o banco se recusa a prorrogar a dívida.
O que é a prorrogação da dívida rural
**A prorrogação, também chamada de alongamento, é o direito do produtor rural de estender o prazo de pagamento do crédito rural quando a sua atividade é atingida por fatores adversos que comprometem a capacidade de pagar.** Na prática, a dívida não é perdoada, mas sim reprogramada, com novo cronograma de vencimentos, permitindo que o produtor se reorganize financeiramente e continue produzindo.Conforme a Súmula 298 do STJ, é direito subjetivo do produtor rural, que a instituição financeira não pode negar quando presentes os requisitos.
O crédito rural tem tratamento jurídico próprio, por sua importância para a segurança alimentar e para a economia do país. As condições de prorrogação estão disciplinadas no Manual de Crédito Rural (MCR) do Banco Central e em normas do Conselho Monetário Nacional, com respaldo na Lei nº 9.138/95.
A Súmula 298 do STJ consolidou o entendimento de que a prorrogação da dívida rural não é automática, mas é um direito do devedor, sendo necessário comprovar dificuldade de comercialização dos produtos, frustração de safras por fatores adversos ou eventuais ocorrências prejudiciais ao desenvolvimento das explorações.
Ou seja, comprovados os requisitos, a recusa do banco em prorrogar é ilegal e pode ser combatida judicialmente.
Quando o produtor tem direito à prorrogação
O alongamento é cabível quando o produtor comprova incapacidade momentânea de pagamento decorrente de fatores alheios à sua vontade, como:
Frustração de safra por eventos climáticos adversos (secas, geadas, granizo, excesso de chuvas, vendavais); ocorrência de pragas ou doenças que comprometeram a produção; dificuldade de comercialização, como queda abrupta de preços ou falta de compradores; e outros fatores adversos que, comprovadamente, afetaram a capacidade de pagamento.
Um detalhe processual importante: o pedido deve ser feito de forma tempestiva, em regra antes do vencimento da dívida, conforme o Manual de Crédito Rural. Além disso, a prorrogação deve manter as mesmas condições de encargos do contrato original. O banco não pode aproveitar a renegociação para impor juros mais altos.
Conforme mencionado, é preciso comprovar a causa. Por isso, a instrução do pedido deve reunir prova técnica robusta, como laudos agronômicos que demonstrem a quebra de produção, documentos que comprovem os eventos climáticos ou dados que evidenciem a queda de preços no mercado.
É justamente nesse ponto que a atuação de um advogado especializado em direito do agronegócio faz diferença: montar corretamente o conjunto probatório é o que embasa o pedido e aumenta as chances de uma decisão favorável.
O que fazer diante da recusa do banco
Se o produtor preencheu os requisitos e mesmo assim teve o pedido negado, ou se já enfrenta cobrança, negativação do nome ou ameaça de execução da cédula rural, é possível recorrer ao Judiciário. A via judicial permite pedir a prorrogação compulsória da dívida e, em casos urgentes, obter tutela de urgência para suspender a cobrança e impedir a negativação enquanto o processo tramita.
Agir com rapidez é fundamental: quanto antes o produtor reunir a documentação e buscar orientação, maiores as chances de preservar o patrimônio e a continuidade da atividade rural.
Quando procurar ajuda
Se você vive uma destas situações, o problema pode estar custando mais do que deveria.
- A dívida quase não diminui mesmo com os pagamentos
- Os juros ou encargos não estão claros
- O banco ofereceu uma nova renegociação
- Existem parcelas atrasadas
- Seu veículo ou imóvel pode estar em risco
- Você recebeu uma cobrança judicial
Quem assina este conteúdo
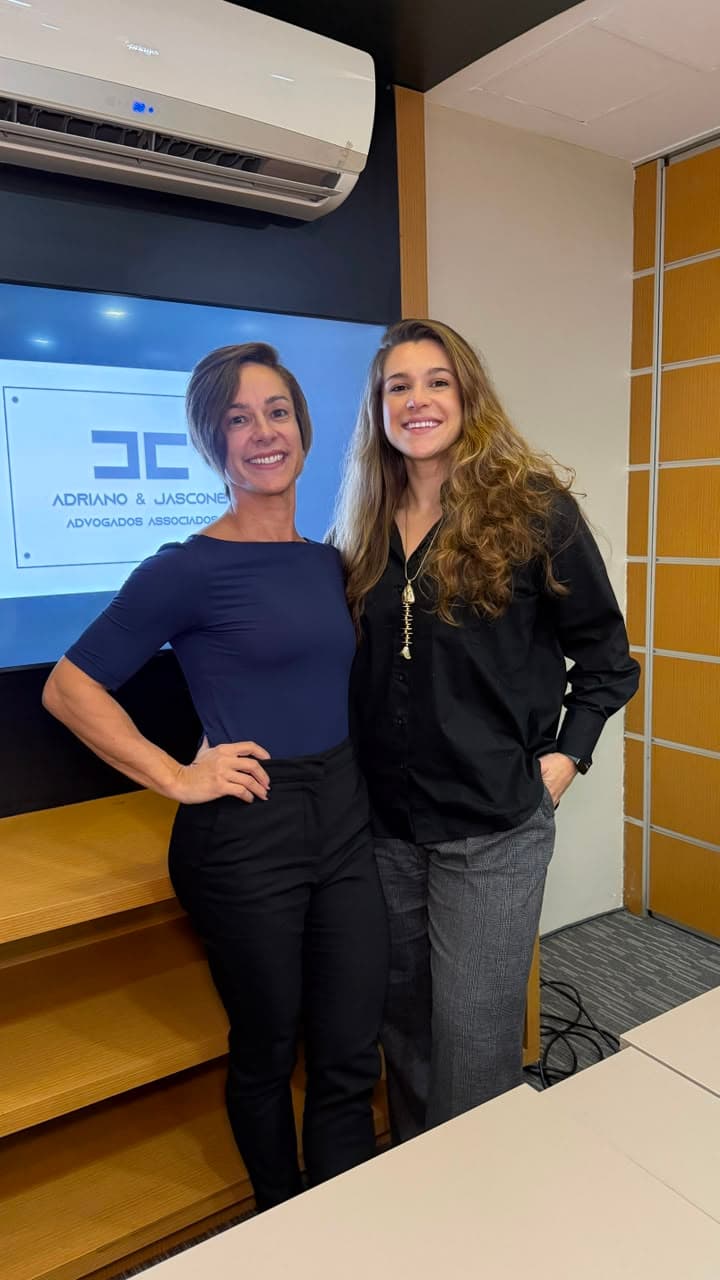
Adriano & Jascone Advogados Associados
Escritório com atuação em Direito Bancário, Contratual e Empresarial. Dra. Débora Adriano e Dra. Jade Jascone conduzem uma análise individual dos documentos e das circunstâncias de cada caso.
Conheça o escritórioCada caso exige análise individual.