
01
Empréstimos e crédito pessoal
Parcelas, juros e renegociações que fazem o saldo crescer mesmo quando você continua pagando.
Você tem dívidas atrasadas, financiamentos ou empréstimos que parecem não ter fim?
Se você está em Arraial do Cabo, não aceite outra proposta do banco sem entender o custo real. Antes de renegociar, devolver um veículo ou assumir mais parcelas, converse com nossa equipe: podem existir cobranças ilegais e direitos a avaliar no seu caso.
01Juros, tarifas, cobranças e renegociações podem fazer sua dívida crescer sem que você perceba. Você paga uma parcela, mas não consegue explicar por que o saldo continua tão alto.
Antes de aceitar mais uma proposta, confira se o banco está cobrando o que o contrato e a lei permitem. Você pode estar pagando valores ilegais e colocando seu dinheiro em uma dívida maior.
Parcelas, juros e renegociações que fazem o saldo crescer mesmo quando você continua pagando.
Cobranças que se acumulam rápido e podem transformar um atraso em uma dívida difícil de controlar.
Propostas com parcela menor, prazo maior e um custo total que você pode não perceber na hora de assinar.
Capital de giro, garantias e operações que pressionam o caixa e colocam o patrimônio do negócio em risco.
Empréstimo, cartão, cheque especial, crédito pessoal ou dívida empresarial: você pode estar pagando juros, tarifas ou cobranças ilegais sem perceber.
Antes de aceitar mais uma renegociação, descubra quanto já pagou, de onde veio o saldo atual e quanto o banco quer receber até o final.
O contrato que você assinou pode conter cláusulas, taxas e juros ilegais.
Área de destaque
Você está pagando pelo carro ou pagando pelo banco?
Você pode estar pagando mais pelo financiamento do que deveria. Juros, tarifas, encargos e cobranças ilegais podem aumentar a parcela e o saldo devedor.
A revisão começa pelo contrato, pelos pagamentos e pela evolução da dívida. Só depois dessa análise é possível saber se existe algo a questionar.
Não espere descobrir tarde demais o que o banco pode fazer. Mesmo com duas parcelas atrasadas, você precisa verificar o contrato, as notificações e se já existe alguma medida contra o veículo.
O atraso do financiamento não responde sozinho se você pode licenciar o carro ou quando haverá busca e apreensão. Cada situação precisa ser conferida.
Quando já existe processo, o tempo pode ser importante para sua defesa. Separe contrato, comprovantes, notificações e informações do processo para entender o que aconteceu.
A análise não garante que o veículo será recuperado ou mantido, mas ajuda você a não perder prazo e a conhecer sua situação.
Seu imóvel é patrimônio. Não aceite um acordo sem entender o risco.
Atrasos, renegociações e um saldo que não diminui podem colocar seu patrimônio em risco. Antes de aceitar qualquer acordo do banco, entenda o que estão cobrando de você.
O contrato, a garantia, as parcelas e as notificações precisam ser analisados juntos. Não espere a cobrança avançar sem conhecer seus direitos.
Antes de assinar
Antes de assumir mais parcelas, devolver um veículo ou colocar seu imóvel em risco, entenda exatamente o que estão cobrando.
Cada caso é analisado individualmente.
Uma renegociação pode reduzir o valor mensal e aumentar muito o custo total.
Juros, tarifas e encargos precisam respeitar o contrato e a legislação.
Antes de pegar mais dinheiro para pagar o banco, entenda o problema atual.
Direito bancário
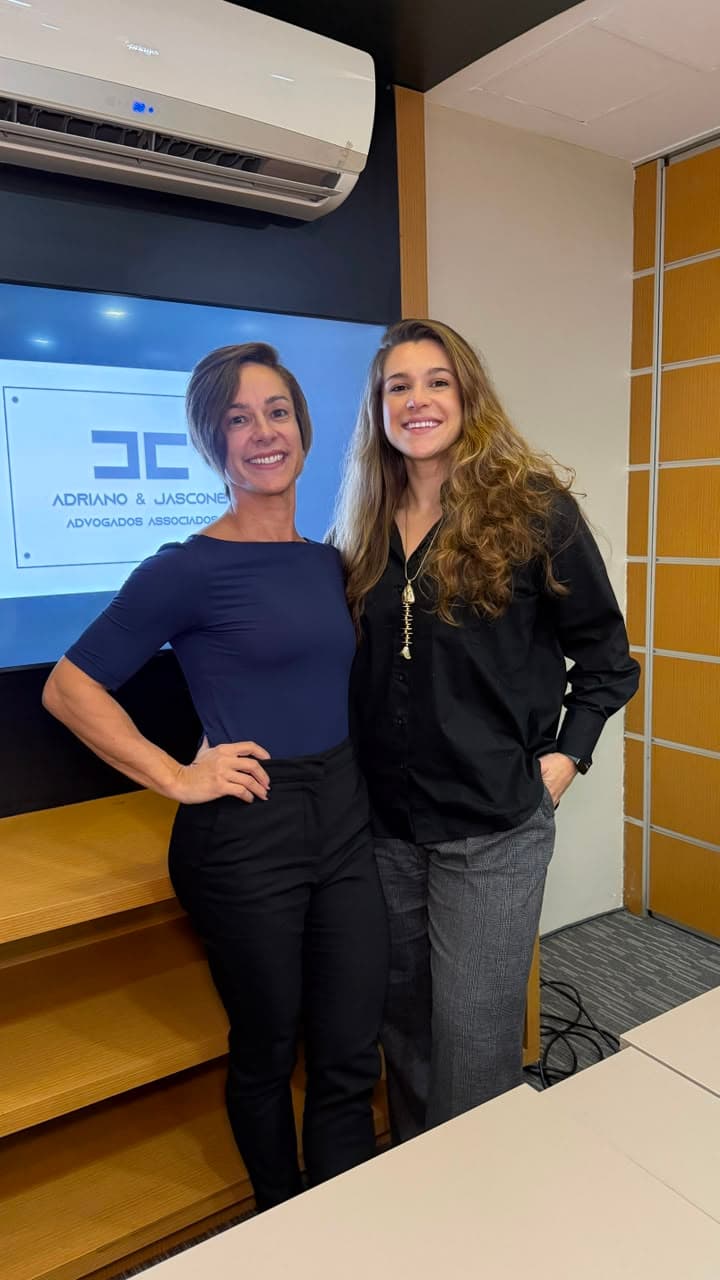
Dra. Débora Adriano & Dra. Jade Jascone
O Adriano & Jascone Advogados Associados atua em Direito Bancário, Contratual e Empresarial para ajudar você a entender contratos, financiamentos, dívidas e cobranças antes de decidir o próximo passo.
O atendimento começa pelos documentos e pelo problema que está tirando sua tranquilidade. A equipe explica o que está sendo cobrado e quais direitos podem existir no seu caso, sem prometer resultado.
Contrato e dívida analisados
Orientação para o seu caso
Em Arraial do Cabo, moradores, profissionais e empresas podem buscar análise quando crédito ou financiamento começa a ameaçar renda e patrimônio.
Na Região dos Lagos, o atendimento pode ser iniciado pelos canais digitais. Contratos e extratos ajudam a conferir juros, tarifas e propostas do banco.
Ver todas as cidades atendidas
Não espere a situação piorar para entender sua dívida, seu financiamento ou o risco ao seu patrimônio.
Sim. Se você mora ou mantém empresa em Arraial do Cabo, pode iniciar o atendimento pelos canais digitais e enviar os documentos para análise. Isso não significa que exista uma unidade física do escritório na cidade.
Você não precisa esperar um processo começar. Contratos, extratos, propostas e cobranças podem ser analisados enquanto a negociação ainda é administrativa. Entender o saldo antes de aceitar outro acordo ajuda você a decidir com mais informação.
O escritório pode analisar a dívida e avaliar a forma adequada de conduzir o contato ou a negociação com o banco. Isso depende dos documentos, da fase da cobrança e das condições do seu caso.
Pode haver juros, tarifas ou encargos que precisem ser conferidos. Só a leitura do contrato e da evolução do financiamento permite saber se você está pagando algo que não deveria.
O atraso pode permitir que o banco tome medidas de cobrança e, dependendo do contrato e da situação, busque a apreensão do veículo. Não existe um número universal de parcelas seguro. Converse com um advogado antes de ignorar notificações ou propostas.
A busca e apreensão não depende necessariamente de várias parcelas. A mora pode ser caracterizada conforme o contrato e a lei aplicável. Se há atraso, é importante analisar rapidamente os documentos e verificar se já existe processo.
O atraso do financiamento e as obrigações administrativas do veículo são questões diferentes, mas restrições ou medidas judiciais podem afetar a situação. Consulte os dados do veículo e apresente o contrato para uma orientação específica.
Sim, um contrato em andamento pode ser analisado. Isso não significa redução automática da dívida: é preciso conferir taxas, tarifas, encargos, pagamentos e saldo devedor antes de avaliar uma revisão.
Não olhe apenas para a nova parcela. Compare prazo, juros, encargos e o valor total até o final. Uma proposta que alivia o mês pode prolongar e aumentar a dívida. Analise antes de assinar.
O atraso pode colocar o imóvel em risco, conforme o contrato e a modalidade de garantia. Se você recebeu cobrança ou proposta de acordo, procure orientação rapidamente antes de assumir novas condições.
O contrato pode ser analisado para conferir juros, encargos, saldo e condições da operação. A possibilidade de revisão depende do que os documentos mostrarem e das particularidades do caso.
Envie, se tiver, contrato e aditivos, extratos, boletos, comprovantes de pagamento, planilha do saldo, notificações e propostas de renegociação. O escritório orienta você caso ainda falte algum documento importante.
Converse com nossa equipe antes de renegociar, assumir novas parcelas, entregar seu veículo ou colocar seu imóvel em risco. Você pode estar pagando valores ilegais ou ter direitos que ainda não conhece.
